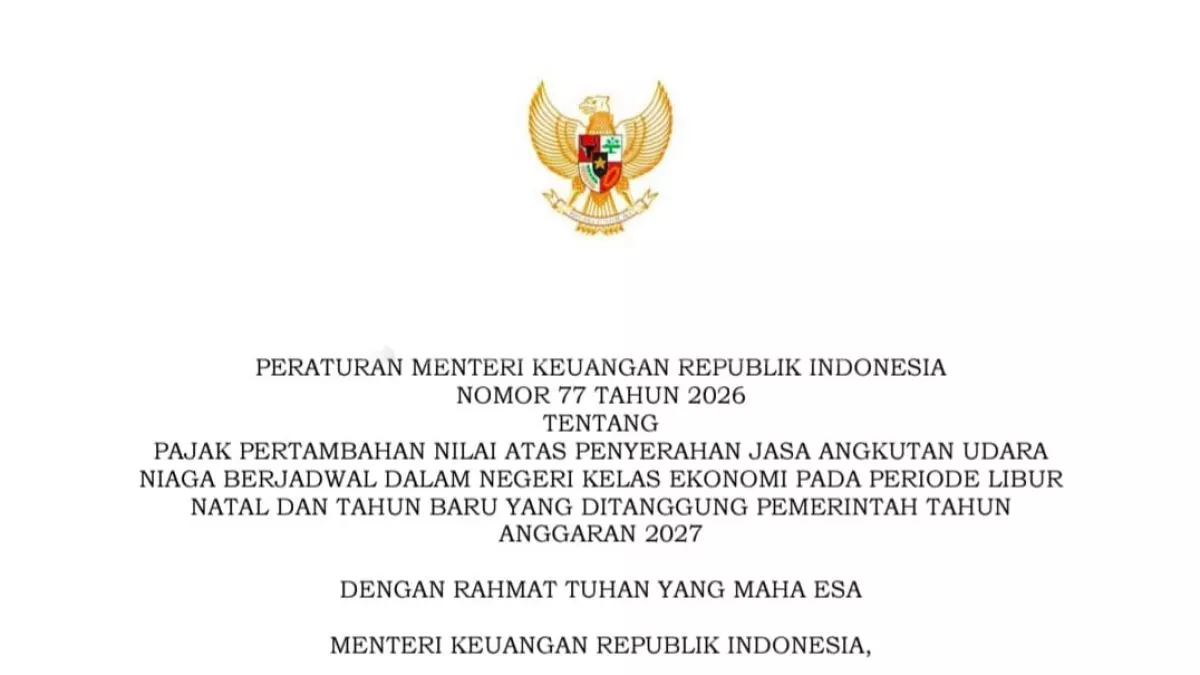
Pemerintah Indonesia telah menetapkan insentif pajak pertambahan nilai (PPN) sebesar 100 persen untuk tiket pesawat kelas ekonomi domestik selama periode liburan Natal 2026 dan Tahun Baru 2027. Insentif ini berlaku untuk tiket yang dibeli antara 20 Oktober 2026 hingga 10 Januari 2027, dengan penerbangan yang berlangsung dari 22 Desember 2026 hingga 10 Januari 2027.
Ketentuan Pembelian dan Penerbangan
Aturan ini diatur dalam Peraturan Menteri Keuangan (PMK) Nomor 77 Tahun 2026, yang ditandatangani oleh Menteri Keuangan Suahasil Nazara pada 12 Oktober 2026. Dalam pasal yang relevan, disebutkan bahwa pemerintah akan menanggung 100 persen PPN yang terutang atas jasa angkutan udara niaga berjadwal dalam negeri kelas ekonomi untuk tahun anggaran 2027. Masyarakat harus memperhatikan dua tanggal penting, yaitu waktu pembelian tiket dan tanggal keberangkatan, agar dapat memanfaatkan fasilitas ini.
Jika tiket dibeli dalam periode yang ditentukan tetapi penerbangannya dilakukan di luar tanggal yang telah ditetapkan, maka penumpang tidak akan mendapatkan insentif PPN. Kebijakan ini bertujuan untuk menjaga daya beli masyarakat dan mendorong pertumbuhan ekonomi nasional selama periode liburan akhir tahun.
Detail Insentif dan PPN
Insentif PPN yang ditanggung pemerintah mencakup pajak atas tarif dasar tiket dan biaya tambahan bahan bakar. Namun, biaya untuk layanan tambahan seperti bagasi ekstra dan pemilihan kursi tidak termasuk dalam fasilitas ini. Contohnya, untuk tiket dengan tarif dasar Rp790.000 dan biaya bahan bakar Rp121.600, PPN yang dikenakan mencapai Rp100.276, yang akan ditanggung oleh pemerintah jika memenuhi syarat pembelian dan penerbangan.
Dengan demikian, penumpang tidak perlu membayar PPN untuk dua komponen tersebut selama memenuhi ketentuan yang berlaku. Namun, biaya tambahan lainnya tetap menjadi tanggung jawab penumpang. Insentif ini hanya berlaku untuk penerbangan domestik kelas ekonomi, dan tidak berlaku untuk penerbangan di kelas lainnya.
PMK 77/2026 juga menetapkan kewajiban bagi maskapai penerbangan yang berstatus pengusaha kena pajak untuk membuat faktur pajak atau dokumen yang setara, serta melaporkan PPN sesuai dengan ketentuan perpajakan yang berlaku. Maskapai harus menyampaikan rincian transaksi PPN DTP secara elektronik melalui portal yang disediakan oleh Direktorat Jenderal Pajak, dengan batas waktu pelaporan hingga 31 Maret 2027.
Jika maskapai tidak memenuhi kewajiban pelaporan tepat waktu, maka insentif PPN tidak akan diberikan, dan PPN akan dikenakan sesuai dengan ketentuan perpajakan yang berlaku. Melalui kebijakan ini, pemerintah berharap agar biaya perjalanan udara masyarakat selama liburan akhir tahun dapat berkurang, meskipun penghematan yang diterima penumpang tergantung pada komponen tiket yang dikenakan PPN serta pemenuhan semua syarat insentif.