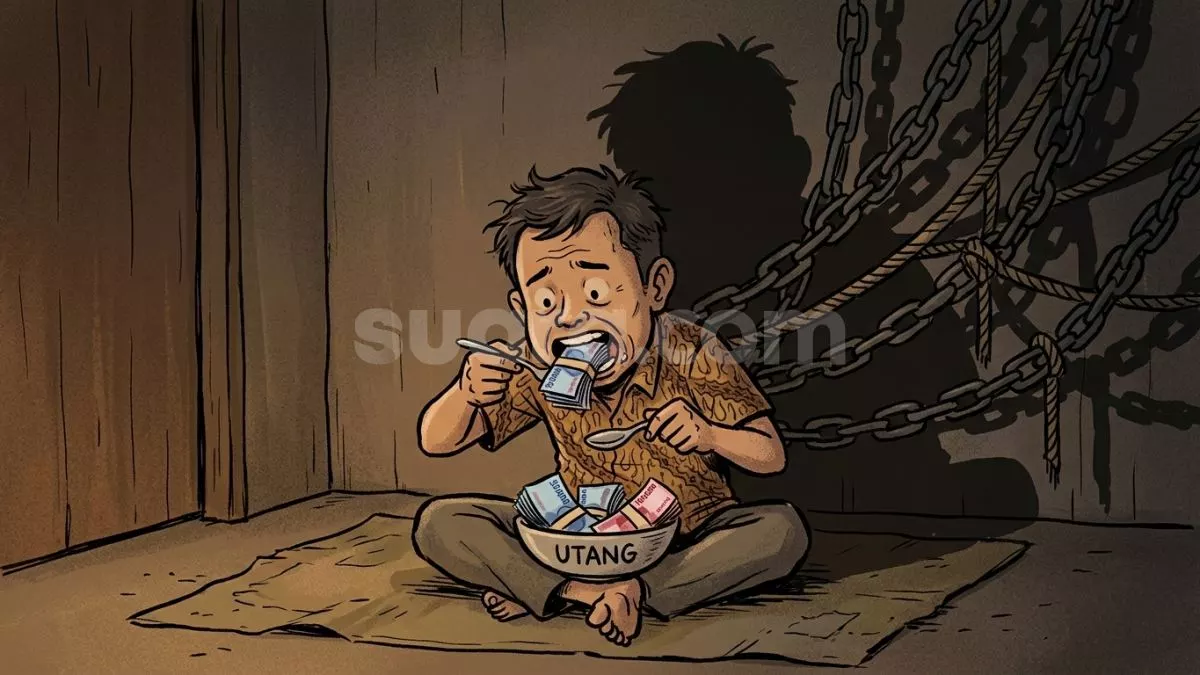
Utang semakin menjadi bagian dari kehidupan sehari-hari masyarakat Indonesia. Fenomena yang dikenal sebagai 'matang' atau makan utang ini ramai dibicarakan di media sosial. Untuk memahami situasi ini lebih dalam, mari kita lihat data yang disajikan oleh pemerintah.
Berdasarkan informasi dari Otoritas Jasa Keuangan (OJK), total pembiayaan pinjaman daring atau pinjol mencapai Rp106,94 triliun pada Agustus 2026, dengan pertumbuhan tahunan sebesar 22,07%. Di sisi lain, Tingkat Wanprestasi di atas 90 hari (TWP90) juga mengalami peningkatan menjadi 4,73%, dari sebelumnya 4,32% pada bulan Juli 2026. Hal ini menunjukkan bahwa risiko keterlambatan pembayaran pinjaman daring semakin meningkat.
Perkembangan Layanan Paylater
Salah satu perubahan perilaku dalam berutang terlihat dari pesatnya pertumbuhan layanan paylater. Kini, konsumen dapat melakukan pembelian barang dan membayarnya di kemudian hari, baik melalui perusahaan pembiayaan maupun bank. Data OJK mencatat, baki debet kredit BNPL (Buy Now Pay Later) mencapai Rp31,41 triliun pada Agustus 2026, meningkat 29,10% dibandingkan tahun lalu, dengan jumlah rekening mencapai 34 juta.
Sementara itu, pembiayaan BNPL yang disalurkan oleh perusahaan pembiayaan tercatat sebesar Rp13,61 triliun, tumbuh 36,57% tahun ke tahun. Namun, rasio pembiayaan bermasalah atau non-performing financing (NPF) gross BNPL perusahaan pembiayaan berada di angka 3,03%. Angka-angka ini menunjukkan bahwa meskipun paylater menawarkan kemudahan, tetap ada risiko yang harus diperhatikan, terutama ketika seseorang memiliki beberapa pinjaman sekaligus.
Peningkatan Utang dan Risiko Kredit
Pinjaman daring menjadi alternatif bagi masyarakat yang membutuhkan dana cepat. Namun, pertumbuhan pembiayaan pinjol juga diiringi dengan kenaikan risiko kredit. OJK melaporkan bahwa outstanding pembiayaan pinjol mencapai Rp106,94 triliun pada Agustus 2026, meningkat 22,07% secara tahunan. TWP90 yang meningkat menunjukkan adanya masalah dalam ketepatan pembayaran, meskipun tidak semua peminjam mengalami gagal bayar.
Kondisi ini menjadi penting untuk diperhatikan, karena bunga, biaya layanan, dan jatuh tempo pinjaman dapat menambah tekanan pada peminjam dengan keuangan terbatas. Ketika pendapatan tidak mencukupi untuk memenuhi kebutuhan pokok dan membayar cicilan, beberapa peminjam mungkin mencari pinjaman baru untuk melunasi kewajiban lama, yang dapat memperburuk situasi utang mereka.
Kondisi Kredit Perbankan
Tekanan utang tidak hanya terlihat dari pinjol dan paylater, tetapi juga dalam perkembangan kredit perbankan. OJK mencatat penyaluran kredit perbankan mencapai Rp9.178 triliun pada Agustus 2026, dengan pertumbuhan 13,65% dibandingkan tahun lalu. Kredit konsumsi tumbuh 5,07%, lebih lambat dibandingkan kredit investasi yang tumbuh 25,11%. Meskipun rasio kredit bermasalah atau non-performing loan (NPL) gross perbankan berada di level 2,11%, sedikit meningkat dari bulan sebelumnya, angka ini masih terbilang terkendali.
Kenaikan NPL dan Loan at Risk (LaR) perlu dicermati, meskipun saat ini sektor perbankan masih memiliki permodalan yang kuat. NPL perbankan mencerminkan keseluruhan portofolio kredit, sehingga tidak dapat disimpulkan bahwa kredit macet masyarakat meningkat secara signifikan.
Risiko Ekonomi Global
Risiko utang rumah tangga juga harus dipahami dalam konteks ekonomi yang lebih luas. World Economic Forum (WEF) dalam laporan Global Risks Report 2026 mengingatkan tentang meningkatnya ketidakpastian ekonomi global. Dalam dua tahun ke depan, risiko geoekonomi diprediksi akan menjadi salah satu ancaman utama yang dapat memicu krisis global.
WEF juga menyoroti potensi gejolak akibat kekhawatiran terhadap keberlanjutan utang dan kemungkinan gelembung aset. Meskipun laporan tersebut tidak meramalkan krisis di Indonesia, tekanan ekonomi eksternal dapat mempengaruhi berbagai aspek, termasuk perdagangan, investasi, dan daya beli masyarakat.
Kapan Utang Menjadi Masalah?
Berutang tidak selalu menjadi hal yang negatif. Kredit dapat membantu masyarakat dalam berbagai aspek, mulai dari pembelian rumah hingga pendidikan. Namun, masalah muncul ketika utang digunakan untuk menutupi kekurangan biaya hidup secara terus-menerus. Penggunaan fasilitas baru untuk membayar cicilan lama juga dapat memperburuk situasi keuangan.
Oleh karena itu, penting untuk mempertimbangkan beberapa hal sebelum mengambil pinjaman. Hitung semua cicilan bulanan, pastikan sisa pendapatan cukup untuk kebutuhan pokok, dan pahami semua biaya terkait pinjaman. Dengan langkah yang tepat, utang dapat dikelola dengan baik dan tidak menjadi beban yang berat bagi masyarakat.