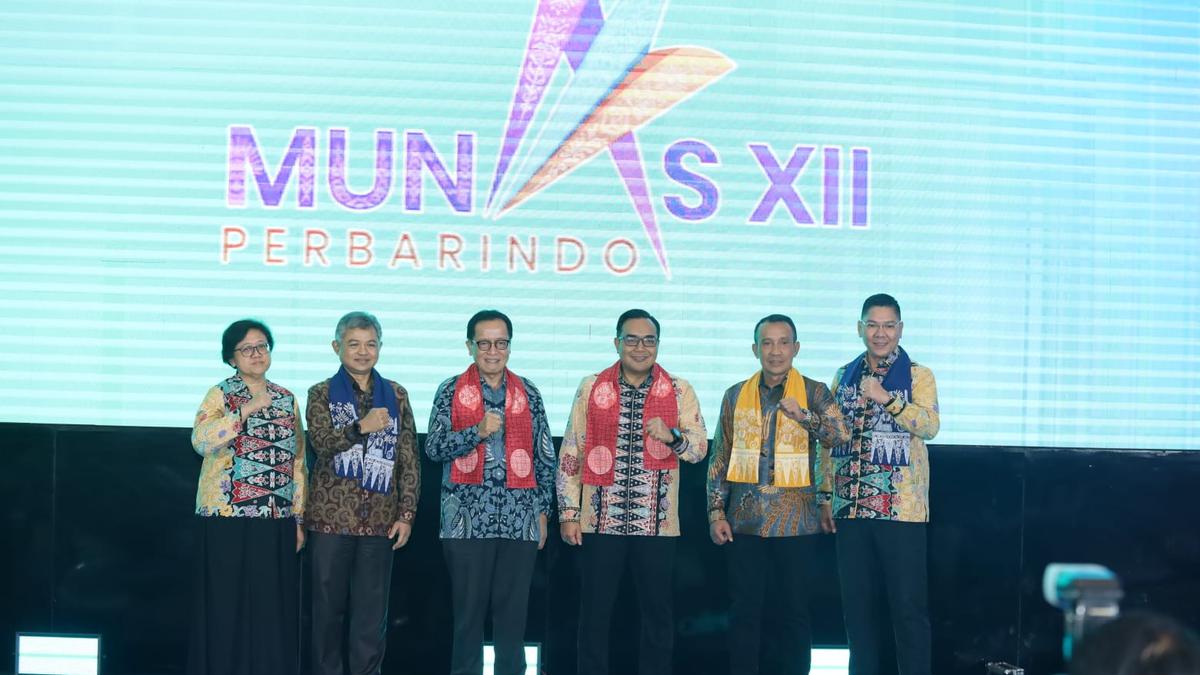
Perhimpunan Bank Perekonomian Rakyat Indonesia (Perbarindo) mengajukan permohonan kepada Otoritas Jasa Keuangan (OJK) untuk memberikan relaksasi regulasi yang ditujukan bagi Bank Perekonomian Rakyat (BPR) dan Bank Perekonomian Rakyat Syariah (BPRS). Permintaan ini dianggap krusial agar sektor BPR dan BPRS dapat lebih efektif dalam memberikan layanan kepada pelaku usaha mikro, kecil, dan menengah (UMKM).
Pentingnya Fleksibilitas Regulasi
Ketua Umum Perbarindo, Tedy Alamsyah, menyatakan bahwa setiap jenis bank memiliki kebutuhan dan karakteristik yang berbeda, sehingga penting bagi regulator untuk menerapkan kebijakan yang tepat dan sesuai dengan kondisi industri. Ia menekankan bahwa fleksibilitas dalam regulasi sangat diperlukan untuk menjaga keberlangsungan operasional BPR dan BPRS serta memperluas akses pembiayaan bagi UMKM.
“Berbagai bank memiliki kebutuhan yang berbeda. Bank milik negara berfokus pada digitalisasi, sementara bank pemerintah daerah berfokus pada tata kelola dan digitalisasi. Hal ini menunjukkan bahwa satu regulasi tidak dapat diterapkan untuk semua jenis bank,” ungkap Tedy dalam Musyawarah Nasional (Munas) XII Perbarindo yang berlangsung di Jakarta pada Senin (19/10/2026).
Tantangan dalam Melayani UMKM
Tedy menjelaskan bahwa BPR dan BPRS memiliki peran strategis dalam melayani pelaku UMKM yang seringkali mengalami kesulitan dalam mengakses pembiayaan. Namun, tantangan muncul karena karakteristik usaha mikro dan kecil, seperti penggabungan keuangan rumah tangga dengan modal usaha serta kerentanan terhadap perubahan ekonomi keluarga, yang dapat menyulitkan pemenuhan ketentuan tata kelola dan kelancaran pembayaran pinjaman.
Untuk itu, Tedy mendorong kolaborasi antara regulator dan pelaku industri dalam menyusun peta jalan (roadmap) untuk pengembangan BPR dan BPRS yang responsif terhadap kebutuhan masyarakat. Ia juga menekankan pentingnya penguatan tata kelola, peningkatan kompetensi sumber daya manusia (SDM), dan transformasi digital untuk meningkatkan daya saing industri.
“Kita perlu mendengar dan merancang ulang (listen and design) bagaimana meningkatkan peran serta fungsi industri BPR-BPRS agar lebih maksimal dalam melayani masyarakat dan usaha mikro kecil,” tambah Tedy.
Berdasarkan data per Juli 2026, aset BPR mengalami pertumbuhan sebesar 4,25 persen secara tahunan (year-on-year/yoy), sedangkan aset BPRS meningkat signifikan hingga 12 persen yoy. Dalam hal penyaluran kredit dan pembiayaan, BPR mencatat pertumbuhan sebesar 3,12 persen yoy, sementara BPRS mencapai 6,23 persen yoy.
Di sisi lain, penghimpunan tabungan BPR juga tumbuh 4,21 persen yoy, sedangkan tabungan BPRS meningkat 10,27 persen yoy. Untuk simpanan deposito, BPR tumbuh 2,14 persen yoy, sementara deposito BPRS naik 4,5 persen yoy.
Tedy menambahkan bahwa Munas XII Perbarindo juga membahas evaluasi pertanggungjawaban pengurus periode 2022–2026, penetapan program kerja, serta peninjauan Anggaran Dasar dan Anggaran Rumah Tangga (AD/ART), dan pemilihan Ketua Umum serta kepengurusan untuk periode 2026–2030. Agenda ini dihadiri oleh 498 peserta yang merupakan jajaran pengurus Perbarindo dari seluruh Indonesia.