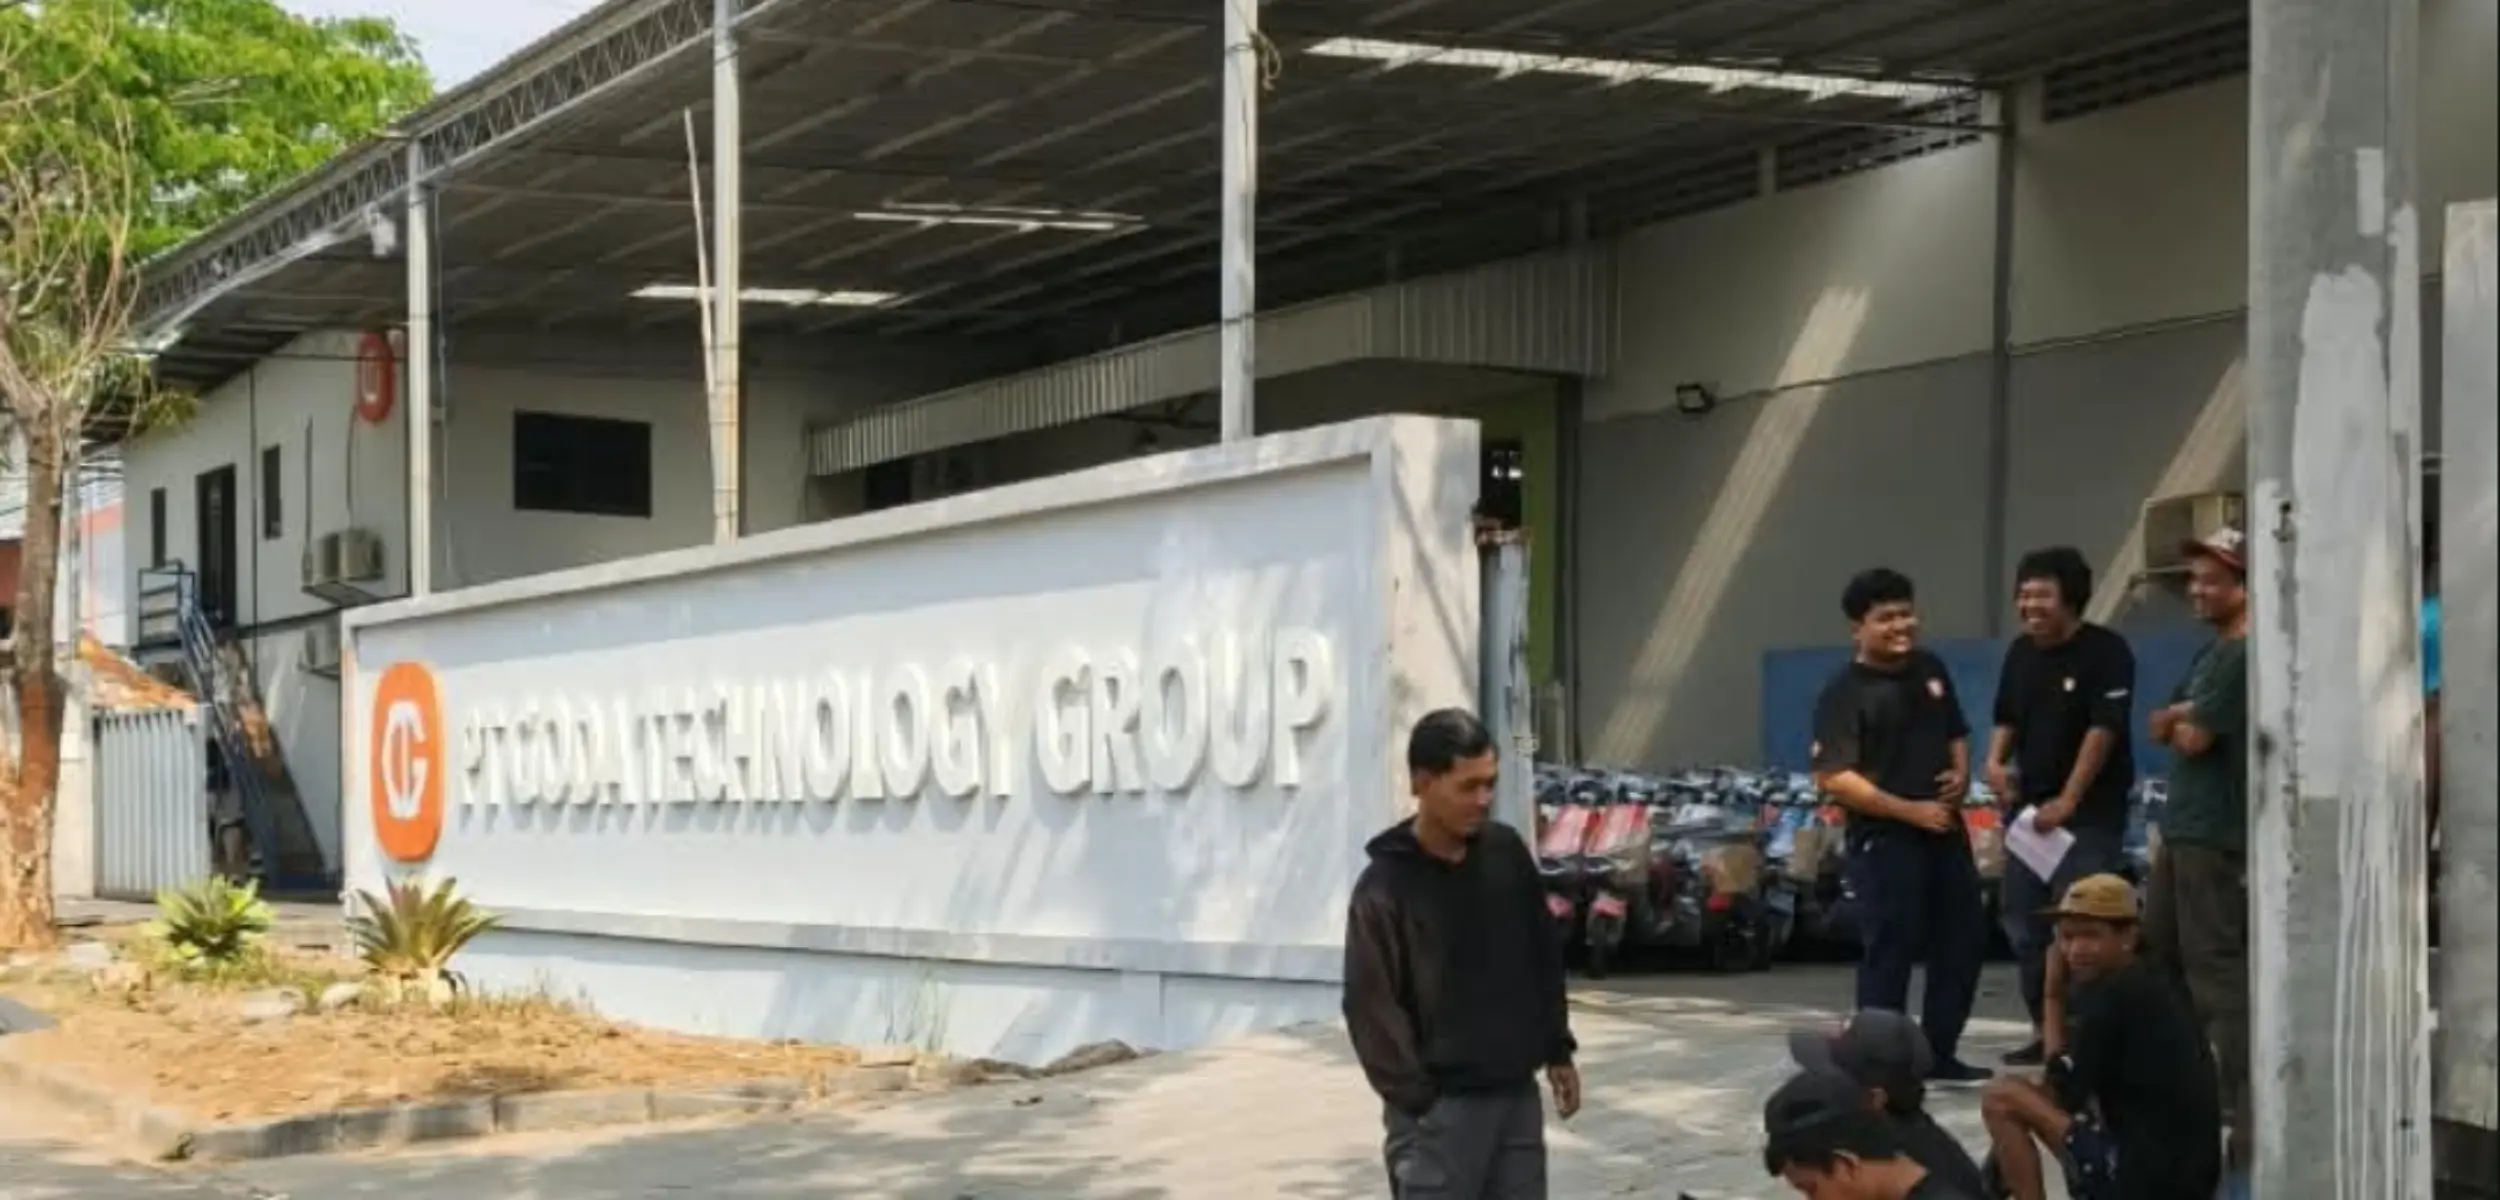
SEMARANG — Rentetan pemberitaan mengenai dugaan pelanggaran perpajakan dan administrasi ketenagakerjaan PT Goda Technology Group (GTG) menjadi perhatian publik. Berbagai informasi mengenai dugaan penggunaan rekening pribadi, pencatatan transaksi, hingga estimasi kerugian negara bernilai ratusan miliar rupiah telah beredar di ruang digital.
Namun, di tengah derasnya pemberitaan tersebut, terdapat satu pertanyaan mendasar yang tidak boleh diabaikan: apakah seluruh informasi yang beredar telah melalui pembuktian yang memadai, atau justru berpotensi membentuk persepsi negatif sebelum fakta hukum ditetapkan?
Pertanyaan ini penting karena reputasi perusahaan, kepercayaan konsumen, dan keberlangsungan usaha dapat terpengaruh oleh pemberitaan yang belum memberikan gambaran utuh mengenai suatu persoalan.
Dugaan Bukan Putusan Hukum
Dalam sejumlah pemberitaan, PT GTG dikaitkan dengan dugaan penggunaan rekening pribadi untuk transaksi perusahaan, persoalan pembayaran upah karyawan, serta potensi kewajiban perpajakan yang diperkirakan mencapai Rp501,6 miliar.
Bahkan, muncul angka estimasi kerugian lintas sektor sebesar Rp901,6 miliar yang mencakup komponen perpajakan pusat, penerimaan negara bukan pajak, dan pajak daerah.
Meski demikian, angka-angka tersebut dalam pemberitaan yang beredar disebut sebagai estimasi berdasarkan dokumen yang diperoleh redaksi, bukan hasil penetapan final otoritas berwenang.
Perbedaan ini sangat penting untuk dipahami masyarakat.
Estimasi tidak dapat secara otomatis diperlakukan sebagai kerugian negara yang telah terbukti. Begitu pula dugaan ketidaksesuaian transaksi tidak serta-merta membuktikan adanya tindak pidana perpajakan.
Penetapan suatu pelanggaran membutuhkan pemeriksaan dokumen, pengujian transaksi, klarifikasi para pihak, serta penerapan ketentuan hukum yang relevan.
Tanpa tahapan tersebut, kesimpulan mengenai kesalahan perusahaan berisiko melampaui fakta yang tersedia.
PT GTG Telah Menyampaikan Keberatan
Di tengah polemik tersebut, PT Goda Technology Group melalui Willy Lin disebut telah menyampaikan tanggapan tertulis terhadap pemberitaan mengenai perusahaan.
Dalam surat yang dikutip media, perusahaan menyatakan keberatan apabila informasi yang masih berupa dugaan dipublikasikan dengan cara yang dapat menimbulkan kesan seolah-olah pelanggaran hukum telah terbukti.
PT GTG juga menyatakan akan memberikan keterangan apabila diminta oleh instansi yang berwenang.
Sikap tersebut tentu dapat menjadi objek pertanyaan jurnalistik. Namun, keputusan perusahaan untuk menempuh jalur klarifikasi formal juga tidak dapat dengan sendirinya diartikan sebagai pengakuan atas dugaan yang diberitakan.
Setiap perusahaan memiliki hak untuk mempertahankan reputasinya, memberikan klarifikasi, dan memperoleh perlakuan yang adil dalam proses hukum maupun pemberitaan.
Pada saat yang sama, hak tersebut tidak menghilangkan kewajiban perusahaan untuk memenuhi permintaan keterangan yang sah dari otoritas berwenang.
Angka Fantastis Harus Disertai Metodologi yang Teruji
Salah satu aspek yang perlu mendapat perhatian ialah penggunaan angka estimasi kerugian negara yang sangat besar.
Dalam pemberitaan sebelumnya, estimasi omzet Rp3,8 triliun dihitung berdasarkan asumsi penjualan satu juta unit kendaraan dengan harga dasar Rp3,8 juta per unit.
Perhitungan semacam ini perlu diuji dengan data penjualan aktual, periode transaksi, dasar pengenaan pajak, dokumen pembayaran, serta kewajiban perpajakan yang benar-benar timbul.
Publik juga perlu membedakan omzet perusahaan, nilai pajak terutang, potensi kekurangan pembayaran, dan kerugian negara yang telah ditetapkan melalui mekanisme hukum.
Keempat istilah tersebut memiliki pengertian dan konsekuensi berbeda.
Tanpa penjelasan metodologi yang memadai, angka besar berpotensi lebih mudah membentuk persepsi daripada membantu masyarakat memahami persoalan secara objektif.
Karena itu, keterbukaan mengenai dasar perhitungan menjadi bagian penting dari akuntabilitas informasi.
Persaingan Bisnis dan Risiko Pembentukan Opini Negatif
Di tengah persaingan industri kendaraan listrik yang terus berkembang, reputasi menjadi salah satu aset penting bagi pelaku usaha.
Pemberitaan negatif dapat memengaruhi persepsi konsumen, mitra usaha, pemasok, maupun calon investor, bahkan ketika persoalan yang diberitakan belum memperoleh kesimpulan hukum.
Kondisi tersebut memperlihatkan pentingnya kewaspadaan terhadap kemungkinan pemanfaatan informasi dalam persaingan bisnis.
Meski demikian, dugaan bahwa pemberitaan mengenai PT GTG merupakan bagian dari upaya menjatuhkan perusahaan oleh pesaing bisnis juga harus diuji dengan bukti yang dapat dipertanggungjawabkan.
Tanpa bukti mengenai keterlibatan pihak tertentu, tuduhan adanya kampanye negatif terorganisasi tidak dapat dinyatakan sebagai fakta.
Yang perlu dijaga ialah agar ruang informasi tidak berubah menjadi arena saling menjatuhkan melalui tuduhan yang belum terbukti.
Persaingan usaha semestinya berlangsung melalui kualitas produk, inovasi, pelayanan, dan kepatuhan terhadap hukum, bukan melalui pembentukan persepsi yang mengabaikan fakta.
Pengawasan Pajak Tidak Sama dengan Pembuktian Pelanggaran
Direktorat Jenderal Pajak memiliki kewenangan untuk melakukan pengawasan, meminta penjelasan, dan menindaklanjuti informasi mengenai kemungkinan ketidakpatuhan wajib pajak.
Namun, proses pengawasan merupakan bagian dari mekanisme administrasi perpajakan yang tidak selalu berakhir dengan temuan pelanggaran.
DJP sendiri menjelaskan bahwa Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) merupakan sarana klarifikasi, bukan surat ketetapan pajak ataupun vonis terhadap wajib pajak.
Prinsip tersebut penting untuk memastikan pengawasan tetap berjalan tanpa mengabaikan hak pihak yang diperiksa.
Dalam konteks PT GTG, informasi mengenai penelitian laporan masyarakat perlu dibedakan dari hasil pemeriksaan atau keputusan hukum yang menetapkan terjadinya pelanggaran.
Publik berhak memperoleh informasi mengenai perkembangan persoalan, tetapi hak tersebut harus berjalan seiring dengan perlindungan kerahasiaan perpajakan dan asas praduga tak bersalah.
Dugaan Persoalan Pengupahan Juga Perlu Diuji
Selain perpajakan, pemberitaan mengenai PT GTG turut menyoroti dugaan pembayaran gaji melalui rekening perorangan dan tidak diterimanya slip gaji oleh sejumlah pekerja.
Informasi tersebut layak ditelusuri karena berkaitan dengan hak pekerja, administrasi pengupahan, dan kepatuhan perusahaan terhadap ketentuan ketenagakerjaan.
Namun, penilaian terhadap dugaan pelanggaran tidak cukup dilakukan hanya berdasarkan identitas rekening pengirim.
Pemeriksaan perlu memastikan siapa pihak yang melakukan pembayaran, dasar penggunaan rekening, pencatatan dalam administrasi perusahaan, kesesuaian nominal upah, serta pemenuhan kewajiban jaminan sosial dan perpajakan.
Apabila terdapat pelanggaran, hak pekerja harus dipulihkan sesuai ketentuan. Sebaliknya, apabila tidak ditemukan pelanggaran, hasil klarifikasi perlu disampaikan secara proporsional agar tidak menimbulkan stigma yang tidak berdasar.
Media Harus Kritis, tetapi Tidak Boleh Menghakimi
Kebebasan pers merupakan bagian penting dari kehidupan demokratis. Media memiliki hak untuk melakukan investigasi, mengajukan pertanyaan, serta mengawasi praktik korporasi dan penyelenggaraan pemerintahan.
Namun, kebebasan tersebut juga mengandung tanggung jawab untuk menguji informasi, memberikan ruang hak jawab, dan membedakan fakta, dugaan, serta opini.
Pemberitaan yang berulang mengenai suatu dugaan dapat membentuk persepsi publik, terutama apabila judul dan penyajiannya tidak memberikan penjelasan memadai mengenai status pembuktian.
Di sinilah prinsip keberimbangan menjadi penting.
Kritik terhadap perusahaan tidak boleh dibungkam. Sebaliknya, perusahaan juga tidak boleh kehilangan hak untuk membantah informasi yang dianggap tidak akurat.
Media yang kredibel tidak hanya berani mengungkap dugaan, tetapi juga bersedia menguji ulang informasi, memuat klarifikasi, dan memperbaiki kekeliruan apabila ditemukan fakta baru.
Jangan Korbankan Kepastian Hukum demi Sensasi
Polemik PT Goda Technology Group seharusnya menjadi momentum untuk memperkuat literasi publik mengenai hukum perpajakan, perlindungan pekerja, dan etika pemberitaan.
Masyarakat perlu memahami bahwa suatu perusahaan dapat menjadi objek laporan, penelitian, atau pemeriksaan tanpa otomatis dinyatakan bersalah.
Sebaliknya, belum adanya putusan hukum juga bukan bukti bahwa seluruh dugaan pasti keliru.
Kedua prinsip tersebut harus ditempatkan secara seimbang.
Otoritas berwenang perlu menjalankan pemeriksaan secara profesional, perusahaan perlu memberikan keterangan melalui mekanisme yang sah, dan media perlu memastikan setiap informasi yang disampaikan memiliki dasar yang dapat diuji.
Pada akhirnya, kebenaran tidak ditentukan oleh seberapa sering sebuah tuduhan diberitakan, melainkan oleh kekuatan bukti dan proses pemeriksaan yang dapat dipertanggungjawabkan.
PT Goda Technology Group berhak memperoleh perlakuan yang adil, sebagaimana masyarakat, pekerja, dan negara berhak memperoleh kepastian mengenai setiap dugaan pelanggaran.
Jangan sampai sebuah perusahaan dinyatakan bersalah oleh opini publik sebelum fakta hukum berbicara. Namun, jangan pula kritik yang berdasar diabaikan hanya karena belum ada putusan pengadilan.
Sebab, keadilan bukan berarti membela tuduhan ataupun membela perusahaan secara membabi buta. Keadilan berarti memberikan tempat tertinggi kepada fakta, bukti, dan kepastian hukum.
Polemik Dugaan Pajak PT Goda Technology Group: Jangan Biarkan Opini Publik Mendahului Pembuktian Hukum
SEMARANG — Rentetan pemberitaan mengenai dugaan pelanggaran perpajakan dan administrasi ketenagakerjaan PT Goda Technology Group (GTG) menjadi perhatian publik. Berbagai informasi mengenai dugaan peng...